EMR November 2026
Liebe Leserin, lieber Leser,
Die Wahlen in den USA haben – wenig überraschend – den Ruf nach einer deutlichen Rückkehr zur politischen Normalität laut werden lassen. Kurzfristig ist mit einigem politischen „Lärm“ seitens des scheidenden Präsidenten zu rechnen. Eine Rückkehr zur Normalität erfordert jedoch ein starkes Engagement der Republikanischen Partei, wodurch die Störgeräusche von Herrn Trump deutlich an Einfluss verlieren dürften.
Entscheidender werden die Handlungen und Reaktionen der Republikaner sein. Wir gehen daher davon aus, dass der scheidende Präsident für Aufsehen sorgen wird.
Auch das Handeln des demokratischen Präsidenten sowie der Kongressabgeordneten wird massgeblich von Bedeutung sein.
Wir rechnen mit einer recht zügigen Rückkehr zur Normalität im Kongress. Zweifellos dürfte auch der Aktienmarkt recht schnell zu einem gewohnten Alltag zurückkehren. Wir gehen davon aus, dass weder die Mehrheit der Demokraten noch ein nennenswerter Teil der Republikaner ein Interesse daran hat, den Kurs der Zeit vor den jüngsten Wahlen fortzusetzen; vielmehr ist eine deutlich konstruktivere Politik zu erwarten.
Dies dürfte dem US-Markt – und mit der Zeit auch den globalen Märkten – neuen Schwung verleihen.
DIE SITUATION
Wenn wir die verschiedenen Kommentare zum zukünftigen Investitionshorizont näher betrachten, stehen wir vor einem echten Rätsel. Mit anderen Worten: Wir müssen ein vielversprechendes Ausgangsszenario auswählen. Aus unserer Sicht sollte die Inflation als primärer bestimmender Einflussfaktor betrachtet werden. Darauf folgt die Reaktion der Primärmarktakteure, also der Regierungen. Sie passen die Zinssätze an, um angemessene wirtschaftliche Aktivität zu erreichen. Um unsere Einschätzung der massgeblichen Einflussfaktoren zu verdeutlichen, verweisen wir auf die Entwicklungen ausgewählter Aktienindices. Siehe nachfolgende Grafik.
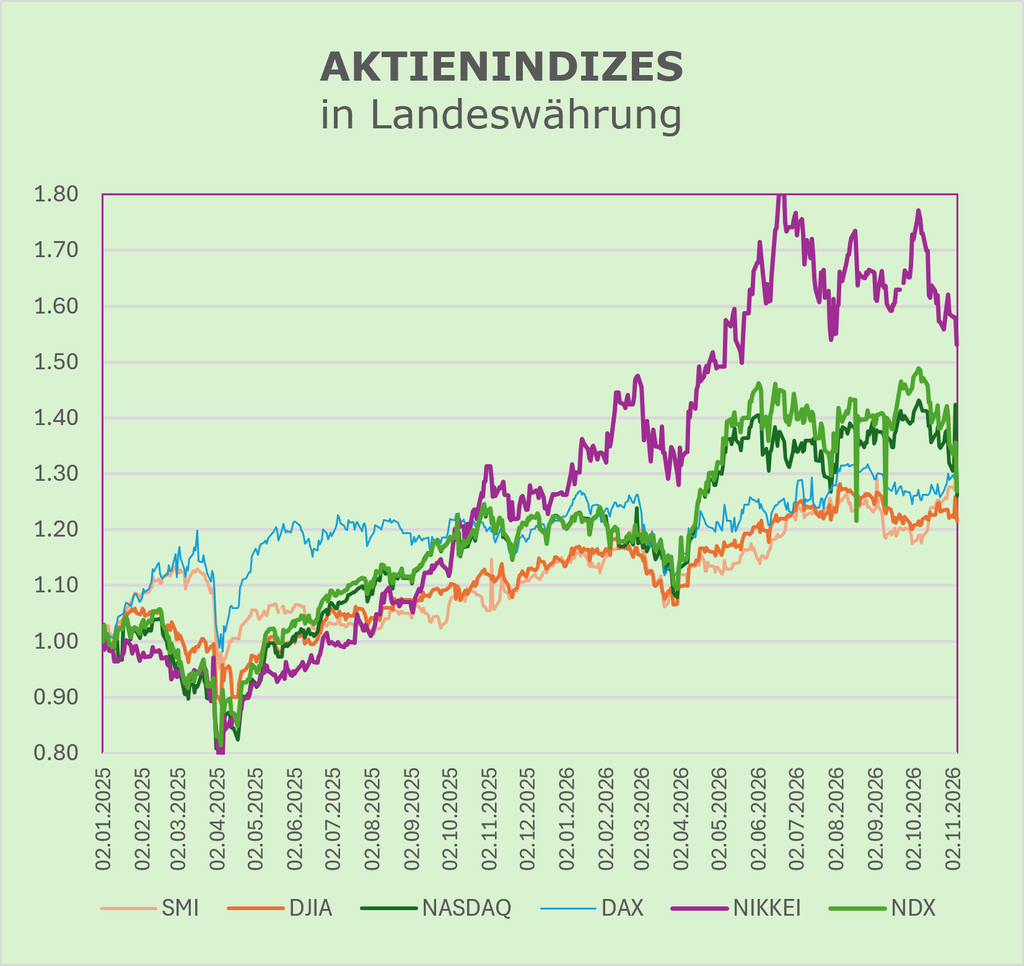
Als passende Analyse zeigen wir die Entwicklungen ausgewählter Aktienindizes über einen kürzeren Zeitraum auf.
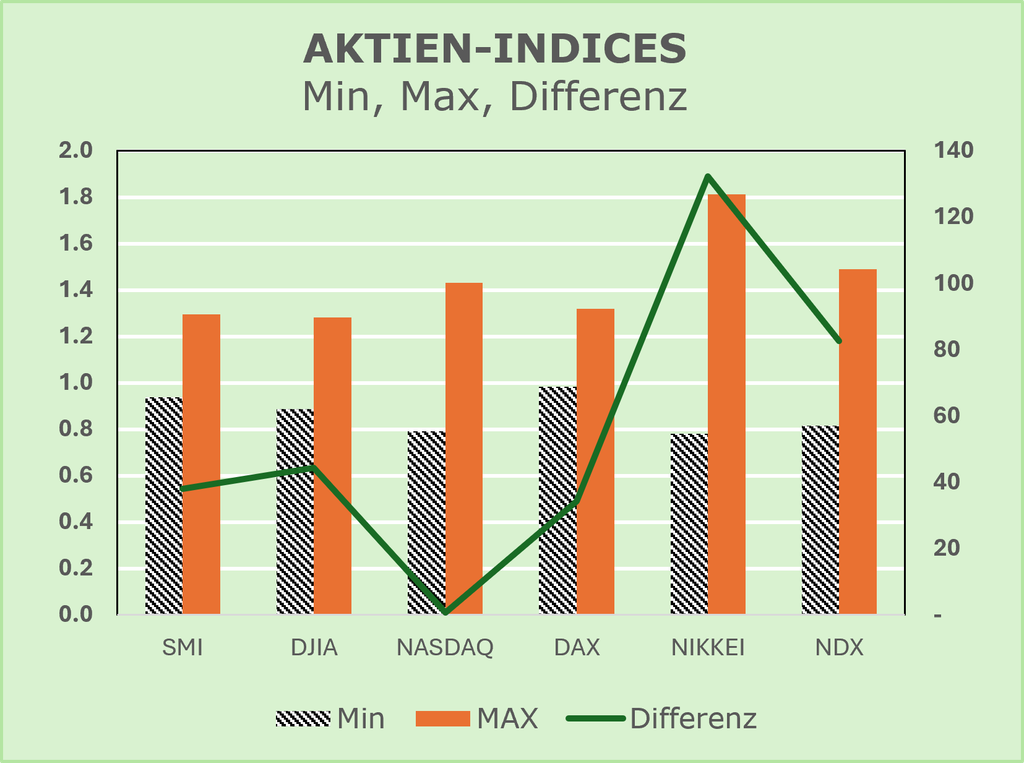
Die Diagramme zeigen zwei spezifische Teilperioden derselben Aktienindizes, die uns nach gründlicher Betrachtung etwas über die Produktivität aussagen – sowohl kurzfristig als auch langfristig.
Auf den ersten Blick ist das erste Diagramm tatsächlich interessant, sowohl hinsichtlich der Gesamtleistung als auch der beiden erkennbaren Hauptunterperioden.
Der erste Teilzeitraum umfasst den Zeitraum vom 02.01.2020 bis 01.01.2023. Darauf folgen eine umfangreiche Kurzzeitkorrekturphase und anschliessend eine deutlich auseinanderdriftende Performance, sowohl hinsichtlich des Trends als auch des Ausmasses. Die insgesamt am besten performenden Indizes – siehe Langfristdiagramm – waren der NASDAQ, dicht gefolgt vom NIKKEI und dem S&P 500. Die schlechtesten Performer im gleichen Zeitraum waren der SPI, gefolgt vom CAC und dem FTSE100.
Die ersichtlichen Entwicklungen der Aktienindizes erklären ansatzweise, warum die Federal Reserve am 16. September 2026 ihren Leitzins um 25 Basispunkte auf eine Zielspanne von 3,75 % bis 4 % erhöhte – die erste Erhöhung seit 2023. Aktualisierte Prognosen deuten auf eine weitere Zinserhöhung in diesem Jahr hin. FED-Vorsitzender Kevin Warsh erklärte, dass aktuelle Wirtschaftsberichte die Wirtschaft, einschliesslich des Arbeitsmarktes, als stark zeigten. Dennoch blieb die Inflation über dem Zielbereich der Zentralbank. Ausserdem fügte er hinzu, dass auch die Spannungen im Nahen Osten zur Entscheidung beigetragen hätten.
Was wir aus den Entwicklungen der dargestellten Aktienindizes sowie des EUR/USD-Kurses ableiten können, ist doch, dass derzeit die eigentliche Frage im Raumsteht. Alle impliziten Konsequenzen sprechen von Prognoseschwierigkeiten bezüglich der Vergleichbarkeit mit vergangenen Perioden. Mit anderen Worten: Das relevante Wissen über die Determinanten ist eine heikle Voraussetzung. Lassen Sie uns betonen, dass die jüngste Ankündigung der FED ihre erste Erhöhung seit mehr als drei Jahren war, bei der sie gleichzeitig darauf hingewiesen hat, dass ein weiterer Anstieg folgen könnte. Dies wäre Teil der Inflationsbekämpfung, die hauptsächlich auf die Entwicklung der Ölpreise und andere Faktoren zurückzuführen ist.
AKTUELLE EINSCHÄTZUNG
Zurück zu den oben gezeigten Diagrammen: Wir finden dramatische Unterschiede in den genannten Phasen. Die Wachstumsentwicklungen sind im Zeitraum seit Januar 2023 deutlich grösser als in der vorherigen Phase. Ausserdem sind die Unterschiede in der zweiten Phase deutlich ausgeprägter, sowohl hinsichtlich des spezifischen Trends als auch der jeweiligen de-facto-Veränderungen. Die Wachstumsperformances des NASDAQ und des NIKKEI übertrafen doch alle anderen Indizes. Erstaunlicherweise ist ausserdem die Entwicklung der Schweizer Indizes: SMI und SPI in CHF. Erwähnenswert ist auch, dass die Wachstumsentwicklungen der zweiten Phase deutlich stärker variieren als in der vorherigen Periode/Phase.
Insgesamt könnten wir uns fragen: Welche Faktoren haben sowohl die Geld- als auch die Fiskalpolitik beeinflusst?
Eine weitere Schlussfolgerung, die wir aus den Daten in den Diagrammen ziehen können, ist, dass die Trends relativ synchron verlaufen, während die tatsächlichen Unterschiede von einem Aktienindex zum anderen deutlich stärker variieren. Dies deutet darauf hin, dass der kurzfristige Trend für den kurzfristigen Handel nützlich sein könnte. Darüber hinaus sollten Anleger die tatsächlichen Entwicklungen deutlich mehr als die politischen Einschätzungen betrachten, angesichts der unterschiedlichen Entwicklungen im Laufe der Zeit. Was uns am meisten erstaunt, sind die relevanten Kommentare von Politikern im Vergleich zu den de facto-Entwicklungen.
Das Produktivitätswachstum ist derzeit einer der herausforderndsten wirtschaftlichen Aspekte, während einer der grössten Entscheidungsfehler die falsche Annahme relativ vergleichbarer Produktivitätsraten von Land zu Land ist, hauptsächlich als Folge politisch motivierter Argumente. Klar ist, dass technologische Innovation bedeutend ist, oder sein kann, während ihre Bedeutung von Land zu Land und somit von Aktienindex zu Aktienindex unterschiedlich ist. Es reicht nicht aus, die Produktion hauptsächlich in Arbeitszeiten zu messen – denken Sie nur an den Anstieg des Rohölpreises und die damit verbundenen Währungsanpassungen.
Wie im sich wandelnden Umfeld profitieren?
Aus Investitionssicht treffen wir folgende Annahmen:
- Kurz- bis mittelfristig wird erwartet, dass die Gesamtinflationsrate höher liegen könnte, als von den meisten Analysten angenommen.
- Das Wirtschafswachstum könnte deutlich niedriger ausfallen als derzeit erwartet. Dabei sind die Unterschiede zwischen den einzelnen Ländern sowie Währung, in die man investiert, zu berücksichtigen.
- Ausserdem erwarten wir kurzfristig eine höhere Inflationsrate und ein niedrigeres Wirtschaftswachstum, was eine kontinuierliche Bestandsaufnahme von Aktien, Anleihen und der Währungswahl erfordert.
Ein weiterer spezifischer Faktor, von dem wir erwarten, dass er die kurz- bis mittelfristige Investitionspolitik bestimmen werde, betrifft die erwarteten Gewichtungen von politischen Entscheidungsträgern und Investoren. Wir sind der Meinung, dass der Fokus insgesamt auf die drei Faktoren liegen sollte, die die Produktivität im Allgemeinen bestimmen, definiert durch Arbeitsstunden, Energieproduktivität und/oder Kapitalproduktivität.
In diesem Kontext würden wir gerne wissen, welche Reihenfolge Sie, lieber Leser, liebe Leserin, für die vielversprechendste halten. Vielen Dank für Ihre Kommentare.