EMR Oktober 2026
Liebe Leserin, lieber Leser,
Die verfügbaren Daten bestimmter Aktienindizes stehen, wie wir beschreiben werden, in einem gewissen Gegensatz zu weit verbreiteten Annahmen. Die folgende Grafik ausgewählter Aktienindizes und des EUR in USD spricht eine Sprache, die wir in den täglichen Diskussionen nur schwer einordnen können. Daher lassen Sie uns zunächst die Entwicklungen ausgewählter Aktienindizes aufzeigen und analysieren, die möglicherweise nicht nur für uns von Interesse sind.
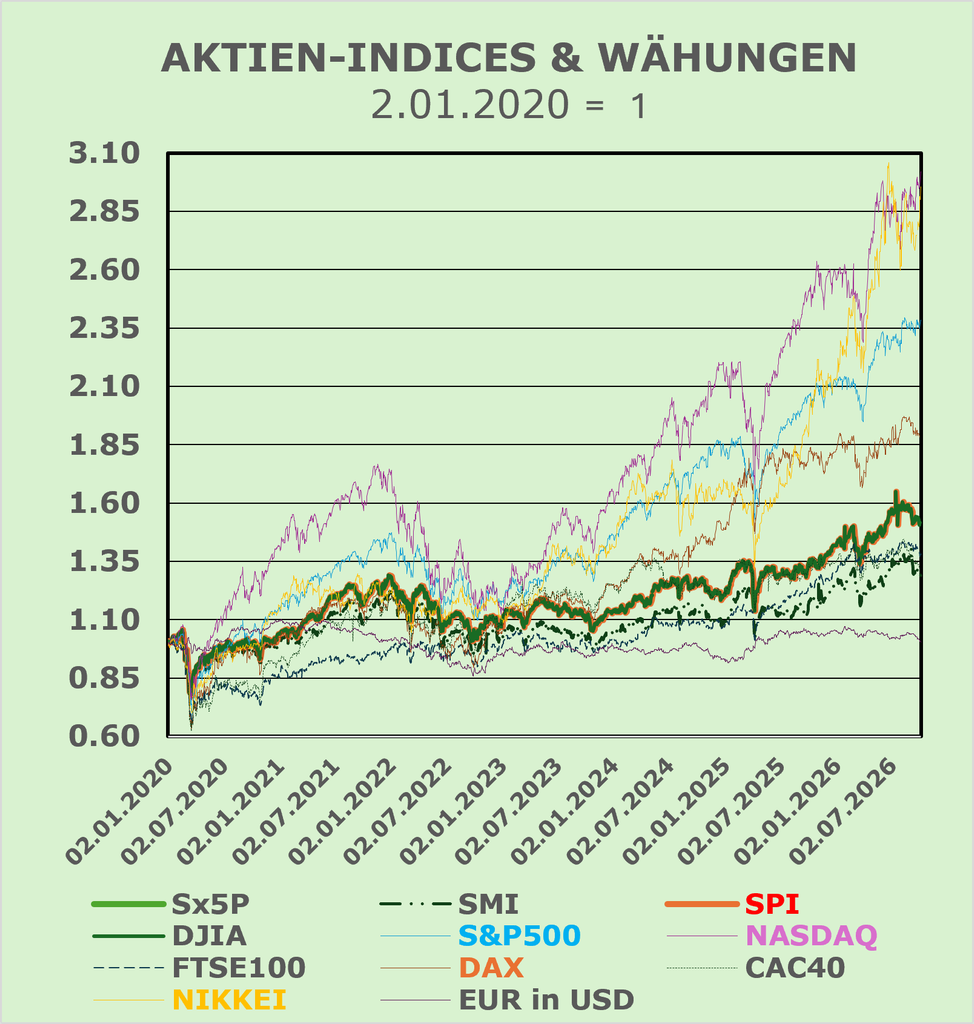
Die erste Korrektur fand Anfang 2022 statt. Auf den ersten Blick ist die Grafik tatsächlich faszinierend, nicht wahr? Die unterschiedliche Entwicklung der täglichen Schlusskurse ist erstaunlich, sowohl hinsichtlich der Gesamtperformance als auch hinsichtlich der beiden erkennbaren Teilperioden. Der erste Teilzeitraum umfasst die Periode vom 02.01.2020 bis zum 01.01.2023, gefolgt von einer beträchtlichen kurzfristigen Korrekturphase und anschliessend einer deutlich auseinanderdriftenden Performance, sowohl hinsichtlich des Trends als auch des Ausmasses. Die insgesamt leistungsstärksten Indizes sind der NASDAQ, dicht gefolgt vom NIKKEI- und dem S&P500-Index. Die schlechtesten Performer im gleichen Zeitraum waren der SPI, gefolgt vom CAC und dem FTSE100-Index.
Die dargestellten Entwicklungen erklären in gewisser Weise, warum am 16. September 2026 die Federal Reserve ihren Leitzins um 25 Basispunkte auf eine Zielspanne von 3,75 % bis 4 % erhöhte – übrigens die erste Erhöhung seit 2023. Aktualisierte Prognosen deuten auf die Möglichkeit einer weiteren Zinserhöhung in diesem Jahr hin. Der FED-Vorsitzende Kevin Warsh erklärte, dass aktuelle Wirtschaftsberichte die Wirtschaft, einschliesslich des Arbeitsmarktes, als stark ausweisen. Dennoch blieb die Inflation über dem Zielbereich der Zentralbank. Er fügte hinzu, dass auch die Spannungen im Nahen Osten zur Entscheidung der FED beigetragen haben.
Was wir aus der Entwicklung der dargestellten Aktienindizes sowie des EUR/USD-Kurses ableiten können, ist die entscheidende Frage. Die gezeigten Entwicklungen verdeutlichen vor allem die Schwierigkeiten, Prognosen zu erstellen und aktuelle Entwicklungen mit vergangenen Perioden zu vergleichen. Entscheidend ist daher ein fundiertes Verständnis der jeweiligen Einflussfaktoren.
In diesem Zusammenhang ist auch die jüngste Entscheidung der FED vom 16. September 2026 zu berücksichtigen. Mit der ersten Zinserhöhung seit mehr als drei Jahren signalisierte sie zugleich, dass ein weiterer Zinsschritt folgen könnte. Im Fokus steht dabei weiterhin die Bekämpfung der Inflation, die unter anderem durch steigende Ölpreise und weitere wirtschaftliche Faktoren beeinflusst wird.
AKTUELLE ERWARTUNGEN
Wenn wir auf die oben gezeigte Grafik zurückblicken, erkennen wir dramatische Unterschiede zwischen den beiden Phasen. Die Wachstumsraten sind seit Januar 2023 deutlich höher als in der vorherigen Phase! Ausserdem sind die Unterschiede in der zweiten Phase deutlich größer, sowohl hinsichtlich des spezifischen Trends als auch der jeweiligen de-facto-Veränderungen. Die Wachstumsleistungen des NASDAQ und des NIKKEI übertreffen doch alle anderen Indizes, nicht wahr? Erstaunlicherweise ist die Entwicklung der Schweizer Indizes: SMI und SPI in CHF. Ausserdem ist es erwähnenswert, dass die Wachstumsleistungen der zweiten Phase deutlich stärker von Index zu Index variieren als in der ersten Phase.
Insgesamt könnten wir uns fragen: Welche Faktoren haben sowohl die Geld- als auch die Fiskalpolitik beeinflusst?
Eine weitere Schlussfolgerung, die wir aus den Daten im Diagramm ziehen können, ist, dass die Trends relativ synchron sind, während die tatsächlichen Unterschiede zwischen den Aktienindizes deutlich stärker variieren. Dies deutet darauf hin, dass der Kurzzeittrend für den kurzfristigen Handel nützlich sein könnte. Darüber hinaus sollten Anleger die tatsächlichen Entwicklungen deutlich stärker als politische Einschätzungen berücksichtigen, angesichts der unterschiedlichen Veränderungen im Laufe der Zeit. Was uns am meisten erstaunt, sind die relevanten Kommentare der Politiker im Vergleich zu den de-facto-Entwicklungen.
Produktivitätswachstum ist derzeit einer der herausforderndsten wirtschaftlichen Aspekte, während einer der grössten Entscheidungsfehler die falsche Annahme relativ vergleichbarer Produktivitätsraten von Land zu Land ist, hauptsächlich als Folge politisch motivierter Argumente. Klar ist, dass technologische Innovation bedeutend ist oder sein kann, wobei ihre Bedeutung von Land zu Land und damit von Aktienindex zu Aktienindex variiert. Es reicht nicht aus, die Produktion hauptsächlich während der Arbeitszeiten zu messen – denken Sie nur an den Anstieg des Rohölpreises und die damit verbundenen Währungsanpassungen.
WIE PROFITIERT MAN IN EINEM SICH WANDELNDEN UMFELD?
Aus Investitionssicht lassen sich folgende Annahmen ableiten:
- Kurz- bis mittelfristig erwarten wir, dass die Gesamtinflationsrate höher liegen könnte als derzeit von den meisten Analysten prognostiziert.
- Gleichzeitig könnte das Wirtschaftswachstum deutlich niedriger ausfallen als derzeit erwartet. Dies erfordert eine kontinuierliche Neubewertung der wirtschaftlichen Entwicklung von Land zu Land sowie von Währung zu Währung.
- Außerdem erwarten wir kurzfristig eine höhere Inflationsrate und ein deutlich niedriges Wirtschaftswachstum, was eine fortlaufende Bewertung von Aktien, Anleihen und Währungen erfordern könnte.
Ein weiterer spezifischer Faktor, von dem wir erwarten, dass er den kurz- bis mittelfristigen Ausblick der Investitionspolitik bestimmt, betrifft die erwarteten Gewichtungen der politischen Entscheidungsträger und der Investoren. Wir sind der Meinung, dass insgesamt der entscheidende Fokus auf den drei Faktoren liegen sollte, die die Produktivität im Allgemeinen bestimmen, definiert durch Arbeitsstunden, Energieproduktivität und/oder Kapitalproduktivität. Im Kontext würden wir gerne wissen, welchen dieser Faktoren Sie am vielversprechendsten halten? Vielen Dank im Voraus für Ihre Einschätzung.